Haushaltsbudget und Budgetführung / Beitrag
Das Haushaltsbudget: Erst aufschreiben, dann entscheiden
Ein Budget ist keine Einschränkung, sondern eine Entscheidung, die man einmal im Monat trifft und danach nur noch abgleicht. Zwei Verfahren haben sich im Alltag bewährt: Umschläge für das, was bar ausgegeben wird, und eine grobe Aufteilung des Girokontos. Beide rechnen wir an einem Beispiel durch.
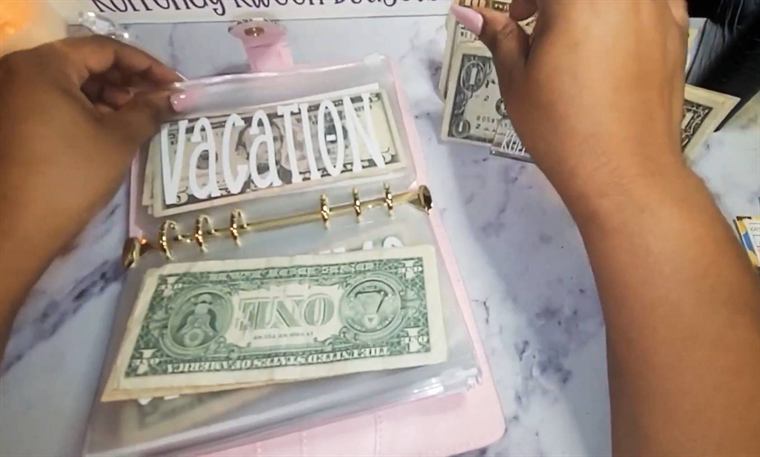
Die meisten Haushalte scheitern nicht an zu hohen Ausgaben, sondern an Unklarheit. Solange niemand aufgeschrieben hat, wofür das Geld eines Monats gedacht ist, entscheidet jede Kassenschlange neu. Ein Budget dreht diese Reihenfolge um: Die Entscheidung fällt einmal, zu Hause, mit den Zahlen auf dem Tisch. Danach wird nur noch verglichen.
Abschnitt 1Zuerst die Grundlage: Was kommt rein, was geht raus
Bevor eine Methode gewählt wird, braucht es zwei Listen. Die erste nennt alles, was in einem durchschnittlichen Monat eingeht: Gehalt, Kindergeld, Unterhalt, regelmäßige Nebeneinkünfte. Wer schwankende Einnahmen hat, rechnet mit dem niedrigsten Wert der letzten sechs Monate und behandelt alles darüber als Ausnahme.
Die zweite Liste sammelt die Abgänge, und zwar in drei Gruppen: feste Verträge, die jeden Monat in ähnlicher Höhe anfallen; variable Notwendigkeiten wie Lebensmittel, Fahrtkosten und Drogerie; und Wünsche, die verhandelbar sind. Diese Trennung ist wichtiger als jede Prozentregel, denn sie zeigt, welcher Teil des Haushalts überhaupt steuerbar ist.
Abschnitt 2Das Umschlag-System: eine Grenze, die man anfassen kann
Das Umschlag-System eignet sich für die Posten, bei denen das Bezahlen leicht und das Merken schwer ist: Lebensmittel, Auswärtsessen, Freizeit, kleine Anschaffungen. Zu Monatsbeginn wird Bargeld abgehoben und auf beschriftete Umschläge verteilt. Ist ein Umschlag leer, ist der Posten für diesen Monat erledigt. Das Verfahren ist alt, grob und wirksam, weil die Kontrolle nicht im Kopf stattfindet, sondern in der Hand.
So setzen Sie Umschläge auf
- Drei bis fünf Posten wählen, die bar bezahlt werden. Mehr Umschläge bedeuten mehr Aufwand, nicht mehr Kontrolle.
- Für jeden Posten einen Monatsbetrag festlegen, der aus der Ausgabenliste kommt und nicht aus einem Vorsatz.
- Gesamtbetrag am ersten Werktag abheben, verteilen, Umschläge mit Namen und Monat beschriften.
- Quittungen in den Umschlag stecken. Am Monatsende sieht man, wo der Betrag zu knapp oder zu großzügig war.
- Übrig gebliebenes Geld entweder in den nächsten Monat übernehmen oder in die Reserve legen - beides ist erlaubt, beides sollte man vorher festlegen.
Die Grenze des Verfahrens ist offensichtlich: Miete, Strom und Versicherungen laufen über das Konto. Umschläge ersetzen also kein vollständiges Budget, sie decken den Teil ab, der am schnellsten ausfranst.
Abschnitt 3Die 50-30-20-Regel: grob sortieren, fein prüfen
Die Regel teilt das Nettoeinkommen in drei Anteile: etwa die Hälfte für Notwendigkeiten, knapp ein Drittel für persönliche Wünsche, ein Fünftel für Sparen und Schuldenabbau. Sie ist kein Naturgesetz und in teuren Wohnorten oft nicht einzuhalten. Ihr Wert liegt darin, dass sie eine Abweichung sichtbar macht: Wenn die festen Kosten 62 Prozent fressen, ist das eine Information, keine Schuldfrage.
Die folgende Tabelle rechnet einen erfundenen Einzelhaushalt mit 2.400 Euro netto durch. Die Beträge sind rund gewählt, damit der Rechenweg nachvollziehbar bleibt.
| Anteil | Betrag | Was hineingehört | Beispielposten |
|---|---|---|---|
| 50 Prozent |
1.200 Euro | Verträge und Ausgaben, die auch bei knappem Geld anfallen | Miete und Nebenkosten 620, Strom und Heizung 130, Lebensmittel 320, Versicherungen 70, Mobilität 60 |
| 30 Prozent |
720 Euro | Wünsche, die verhandelbar sind, inklusive geplanter Rücklagen für Urlaub | Auswärtsessen 140, Hobbys 90, Kleidung 110, Urlaub 200, Geschenke 60, Puffer 120 |
| 20 Prozent |
480 Euro | Aufbau der Reserve, Tilgung von Krediten, private Vorsorge | Notgroschen 150, Tilgung 200, Vorsorge 130 |
| Summe 2.400 Euro. Verschiebt sich ein Anteil dauerhaft, wird er angepasst - nicht ignoriert. | |||
Abschnitt 4Beide Verfahren lassen sich verbinden
In der Praxis arbeitet der Beispielhaushalt mit beiden: Das Girokonto folgt der Aufteilung in drei Anteile, die Posten Lebensmittel und Auswärtsessen laufen zusätzlich über zwei Umschläge mit zusammen 460 Euro. Die Umschläge sind damit kein zusätzlicher Aufwand, sondern die Ausführung dessen, was im Budget ohnehin steht.
Wichtig ist die Reihenfolge: Zuerst werden die festen Verpflichtungen bedient, dann die Reserve aufgebaut, dann die Wünsche verteilt. Wer umgekehrt vorgeht, spart nur in Monaten, in denen zufällig etwas übrig bleibt.
Abschnitt 5Wenn es nicht aufgeht
Ein Budget, das nicht passt, ist kein Misserfolg, sondern eine erste Fassung. Drei Korrekturen helfen fast immer: zu knapp bemessene Posten auf einen realistischen Wert anheben und dafür einen Wunschposten kürzen; unregelmäßige Jahresbeträge wie Versicherung oder Kfz-Steuer durch zwölf teilen und monatlich zurücklegen; und einmal im Quartal prüfen, ob sich Verträge verändert haben.
Was nicht hilft, sind feinere Kategorien. Zwölf Umschläge oder dreißig Tabellenzeilen werden seltener geführt als vier. Ein Budget, das man tatsächlich weiterschreibt, schlägt jedes System, das man nach drei Wochen aufgibt.
Alle Zahlen in diesem Beitrag sind erfunden und bewusst gerundet. Sie zeigen einen Rechenweg, keinen Durchschnittshaushalt und keine Empfehlung für eine bestimmte Bank, Anlage oder Versicherung. Wer seine eigene Aufteilung durchrechnen möchte, ersetzt die Beträge der Tabelle durch die Werte aus seinen Kontoauszügen.
Dieser Blog informiert. Er ersetzt keine Anlage-, Steuer- oder Rechtsberatung.